Экономический эффект от использования торгового агентирования
Оглавление
Экономический эффект от использования торгового агентирования: как считать выгоду и когда агентская схема окупается
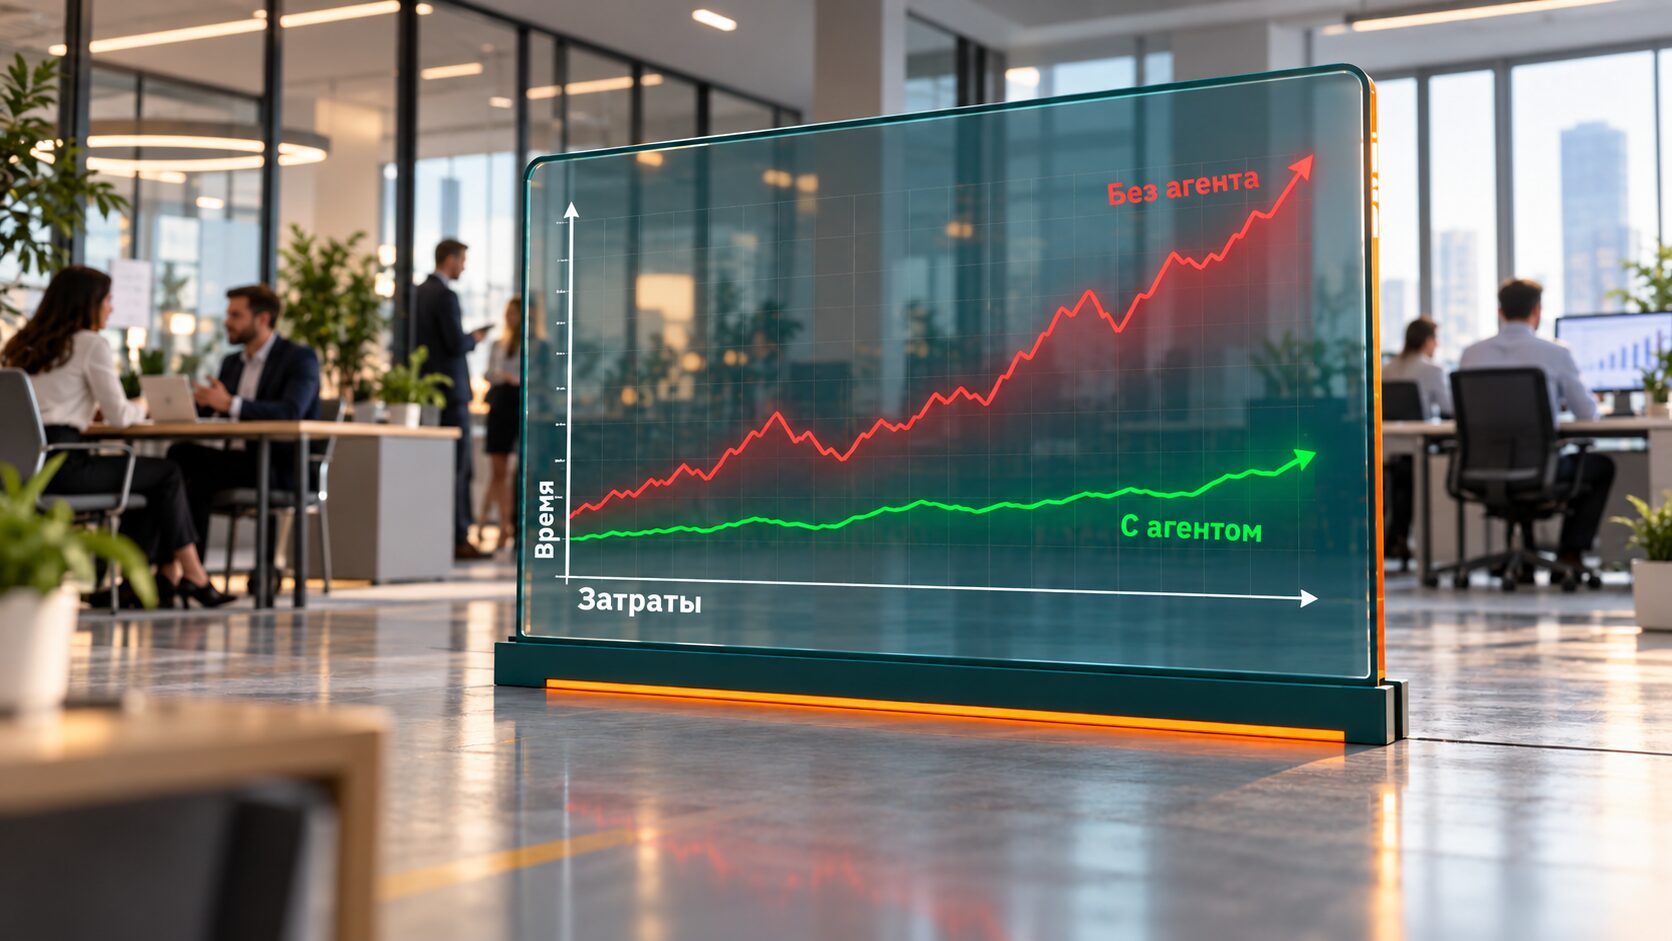
Собственник небольшой компании закупает у китайского поставщика три-четыре партии в год и никак не может решить: нанять штатного менеджера по ВЭД с окладом сопоставимым с комиссией агента за десяток сделок, или продолжать работать через посредника. Финансовый директор среднего импортёра видит в отчёте строку «агентское вознаграждение» и интуитивно считает её чистыми издержками — не сопоставляя её с тем, во сколько обошлось бы содержание отдела валютного контроля, таможенного декларирования и юридического сопровождения, случись что-то пойти не так. Владелец растущего бизнеса удвоил объём импорта за год и упёрся в вопрос: агентская комиссия, которая раньше казалась разумной платой за отсутствие головной боли, теперь исчисляется суммой, на которую можно было бы содержать целый отдел, — но правда ли отдел обойдётся дешевле, если считать не только оклады, а весь набор издержек и рисков. Во всех трёх случаях решение упирается в один и тот же вопрос — не «дорого или дёшево» агентское вознаграждение само по себе, а какой экономический эффект даёт агентская схема по сравнению с реальной альтернативой, если сопоставить все статьи затрат, а не только видимую строку комиссии.
О том, что такое торговое агентирование с точки зрения гражданского права, мы писали в материале о торговом агентировании в международной логистике; о масштабе и ценообразовании рынка — в обзоре рынка торгового агентирования; о том, что может пойти не так, — в разборе рисков торгового агентирования. Здесь — методика и цифры для расчёта именно экономического эффекта: из чего он складывается, как его посчитать и когда агентская схема объективно выгоднее содержания собственного штата или прямого контракта.
Что считать экономическим эффектом торгового агентирования
Экономический эффект — это не «сколько стоит агент» и не «сколько стоит нанять человека», а разница между полной стоимостью владения задачей через агентскую схему и полной стоимостью её решения альтернативным способом — прямым контрактом с собственным штатом, разовым наймом узких специалистов или вовсе отказом от сделки. Полная стоимость в обоих случаях состоит из нескольких слоёв, которые редко считают вместе:
- Прямые денежные издержки — агентское вознаграждение с одной стороны, фонд оплаты труда и обязательные начисления на него — с другой.
- Налоговые последствия — то, как каждый вариант влияет на налог на прибыль, НДС и страховые взносы компании, а не только на саму сумму расхода.
- Издержки масштаба — тарифы, которые принципал получает сам как разовый или мелкий клиент перевозчика, банка, таможенного брокера, против тарифов, которые агент получает как агрегатор объёма нескольких принципалов.
- Стоимость риска — ожидаемые потери от ошибок, штрафов, доначислений и недобросовестности контрагентов, взвешенные на вероятность их наступления, и то, кто эту стоимость несёт при каждом варианте.
- Стоимость времени — сколько стоит компании задержка выхода на сделку, пока она создаёт с нуля инфраструктуру для самостоятельной работы (учётную политику, банковские каналы, экспертизу), против немедленного начала работы через готового агента.
Экономический эффект в этом смысле — величина индивидуальная: она зависит от объёма и регулярности поставок, товарной категории, страны, уровня риска конкретной сделки и от того, есть ли у компании уже готовая инфраструктура ВЭД. Ниже — не единая формула с одним правильным ответом, а разбор каждого из пяти слоёв с ориентирами и цифрами, которые можно подставить в расчёт под конкретную ситуацию.
Прямые издержки: во что обходится содержание собственного отдела ВЭД
Самая частая ошибка при сравнении — сопоставлять агентское вознаграждение с окладом одного сотрудника. На практике самостоятельное ведение внешнеторговой сделки «под ключ» — от переговоров с поставщиком до растаможки и валютного контроля — требует нескольких компетенций одновременно, и закрыть их одним человеком получается редко.
По данным сервисов анализа вакансий, ориентировочные зарплатные ожидания по ключевым ВЭД-специальностям в России в 2026 году складываются так: менеджер по ВЭД — порядка 113 тыс. рублей в месяц, специалист по таможенному оформлению (декларант) — порядка 106 тыс. рублей, специалист по валютным операциям — порядка 60 тыс. рублей. Эти цифры отражают предложения работодателей в вакансиях, а не гарантированные выплаты с учётом премий, и заметно различаются по регионам — Москва и крупные логистические хабы традиционно дороже, — поэтому их стоит воспринимать как ориентир для расчёта, а не как готовую цифру бюджета.
Если компания решает закрыть минимальный набор компетенций для самостоятельной работы — переговоры и организация закупки, таможенное декларирование, валютный контроль, — фонд оплаты труда по трём позициям составит ориентировочно 280 тыс. рублей в месяц. К этой сумме нужно добавить обязательные страховые взносы, которые работодатель платит сверх оклада: с 2023 года в России действует единый тариф страховых взносов — 30% от выплат в пределах установленной единой предельной величины базы (на 2026 год — 2 979 000 рублей на одного работника нарастающим итогом с начала года) и 15,1% с сумм, превышающих эту базу. При окладах из примера выше годовой доход каждого сотрудника остаётся ниже предельной базы, поэтому взносы считаются по полной ставке 30% — то есть ещё около 84 тыс. рублей в месяц. Итого — порядка 363 тыс. рублей в месяц, или около 4,3–4,4 млн рублей в год, только на фонд оплаты труда и обязательные страховые взносы трёх специалистов, без учёта рабочих мест, программного обеспечения для учёта и валютного контроля, обучения, текучести кадров и управленческого времени на руководство этим направлением.
Это иллюстративный расчёт, а не готовая цифра для бюджета конкретной компании: реальная зарплатная вилка зависит от региона, квалификации, совмещения обязанностей одним человеком и системы мотивации, а расчёт не включает косвенные издержки — от рабочего места до расходов на обучение сотрудников работе с конкретной страной или товарной категорией. Но даже как порядок величины он показывает главное: сравнивать нужно не «оклад одного человека против агентского вознаграждения», а полную стоимость закрытия всех необходимых компетенций против стоимости услуги, в которую агент уже включает свою экспертизу по всем этим направлениям одновременно.
Постоянные издержки против переменных — вопрос не только суммы, но и структуры
Даже если в моменте фонд оплаты труда штата оказывается сопоставим с суммой агентских вознаграждений за год, экономически это разные по своей природе издержки. Зарплата и страховые взносы — постоянные издержки: компания платит их каждый месяц независимо от того, была ли в этом месяце хотя бы одна поставка. Агентское вознаграждение, как правило, переменное — привязано к объёму или количеству сделок и возникает только тогда, когда сделка действительно состоялась. Для бизнеса с нерегулярным или сезонным объёмом импорта (несколько партий в год, пиковый спрос под конкретные проекты или тендеры) это разница не только в сумме, но и в риске: собственный отдел ВЭД придётся содержать и в те месяцы, когда поставок нет, а агентская схема автоматически масштабируется вместе с объёмом сделок — экономический эффект здесь не сводится к разнице в цифрах за год, а состоит в том, что переменные издержки не создают финансовой нагрузки в низкий сезон.
Налоговая сторона экономического эффекта
Агентская схема и содержание штата по-разному влияют на налоговую нагрузку компании, и эта разница — часть экономического эффекта, которую редко считают явно.
Агентское вознаграждение как расход. Для принципала на общей системе налогообложения агентское вознаграждение уменьшает налоговую базу по налогу на прибыль как прочий расход, связанный с производством и реализацией (подп. 3 п. 1 ст. 264 НК РФ — расходы на комиссионные сборы и иные подобные расходы за выполненные сторонними организациями работы и оказанные услуги). Если агент — плательщик НДС, он выставляет принципалу отдельный счёт-фактуру на сумму вознаграждения, и принципал, если сам является плательщиком НДС, вправе принять этот налог к вычету на общих основаниях — то есть агентское вознаграждение снижает налоговую базу дважды: по налогу на прибыль (как расход) и фактически не создаёт дополнительной налоговой нагрузки по НДС, если у компании есть право на вычет. Подробно налоговая механика агентской схемы — раздельный учёт вознаграждения и стоимости товара, риск переквалификации — разобрана в материале о торговом агентировании в международной логистике; здесь важен экономический вывод: вознаграждение агента — полноценный вычитаемый расход, а не издержка «сверх налогов».
Зарплата и страховые взносы как расход. Фонд оплаты труда штатных сотрудников тоже уменьшает базу по налогу на прибыль (ст. 255 НК РФ — расходы на оплату труда), и страховые взносы также относятся на расходы (подп. 1 п. 1 ст. 264 НК РФ). С точки зрения налога на прибыль оба варианта — и зарплата, и агентское вознаграждение — работают одинаково: уменьшают налогооблагаемую прибыль. Разница возникает не здесь, а в том, что зарплата, в отличие от услуги стороннего агента, не облагается НДС, а значит, не даёт компании права на налоговый вычет по НДС — притом что обязательные страховые взносы (30% от фонда оплаты труда в пределах базы) увеличивают полную стоимость содержания сотрудника сверх его оклада безотносительно того, сколько сделок он фактически обработал в конкретном месяце.
Ставки, которые определяют масштаб эффекта в 2026 году. С 1 января 2025 года базовая ставка налога на прибыль организаций повышена с 20% до 25% (8% зачисляется в федеральный бюджет, 17% — в региональный, с последующим перераспределением в пользу регионов начиная с 2030 года). С 1 января 2026 года стандартная ставка НДС повышена с 20% до 22% (льготная ставка 10% для отдельных категорий товаров сохранена). Рост обеих ставок увеличивает абсолютную величину экономии от любого вычитаемого расхода — будь то агентское вознаграждение или фонд оплаты труда, — но также увеличивает абсолютную стоимость страховых взносов, которые не создают встречного вычета по НДС. Итоговый эффект от повышения ставок для сравнения «агент против штата» скорее нейтрален для налога на прибыль (оба варианта дешевеют в относительном выражении одинаково) и слегка смещается в пользу агентской схемы там, где у принципала есть право на вычет НДС по вознаграждению, — но при росте ставки НДС растёт и абсолютная стоимость самого вознаграждения агента, если он или его субподрядчики применяют общую систему налогообложения, поэтому итоговый эффект стоит пересчитывать под конкретные условия сделки, а не переносить готовый вывод из одного года в другой.
| Параметр | Агентское вознаграждение | Фонд оплаты труда штата |
|---|---|---|
| Уменьшает базу по налогу на прибыль (25% с 2025 года) | Да, как прочий расход (подп. 3 п. 1 ст. 264 НК РФ) | Да, как расход на оплату труда (ст. 255 НК РФ) |
| Облагается НДС (22% с 2026 года) | Да — отдельным счётом-фактурой; при праве на вычет не увеличивает налоговую нагрузку принципала | Нет — зарплата не облагается НДС, вычета не возникает |
| Обязательные страховые взносы сверх суммы | Нет — агент сам платит взносы за своих сотрудников как отдельный субъект | Да — единый тариф 30% в пределах базы (2 979 000 руб. на 2026 год), 15,1% сверх базы |
| Характер издержки | Как правило, переменная, привязана к объёму сделок | Постоянная, не зависит от объёма сделок в конкретном периоде |
| Риск при налоговой проверке | Переквалификация в куплю-продажу при формальном оформлении | Стандартные риски по НДФЛ, взносам, проверке обоснованности штата |
Эффект масштаба: почему у агента себестоимость операции может быть ниже
Агент, обслуживающий десятки или сотни принципалов, физически проводит через одни и те же каналы — перевозчиков, таможенных брокеров, банки — многократно больший объём операций, чем отдельный импортёр с несколькими партиями в год. Это создаёт классический эффект масштаба сразу по нескольким направлениям.
Консолидация грузов. Объединяя партии нескольких принципалов в один сборный груз (контейнер, авиарейс, фуру), агент или работающий с ним логистический оператор распределяет фиксированную часть транспортных издержек — фрахт, обработку в порту, документарное оформление — на несколько клиентов одновременно, вместо того чтобы каждый импортёр оплачивал эти постоянные издержки целиком за свою небольшую партию. Экономический эффект здесь прямой: чем мельче и реже партия конкретного принципала, тем выше для него ценность консолидации, которую в одиночку он организовать не может — для этого нужен поток из множества грузов от разных клиентов, которым управляет именно агент или консолидирующий оператор.
Объёмные тарифы у банков и брокеров. Так же как с фрахтом, банки и таможенные представители исторически предлагают более выгодные условия клиентам с большим и регулярным оборотом операций. Агент, проводящий через себя платежи или декларации сразу нескольких принципалов, статистически быстрее выходит на объём, дающий доступ к пониженным тарифам или приоритетному обслуживанию, чем каждый принципал по отдельности. Единого публичного тарифа на услуги таможенного представителя на рынке не существует — по данным открытых прайс-листов таможенных брокерских компаний, стоимость подготовки и подачи одной декларации на товары для юридических лиц обычно начинается от 2–5 тыс. рублей и может доходить до 12 тыс. рублей и выше в зависимости от места оформления, сложности партии и набора дополнительных услуг (фитосанитарного, ветеринарного контроля и т. п.); конкретную стоимость по своей категории товара и объёму нужно уточнять у выбранного представителя.
Экспертиза как побочный продукт масштаба. Агент, который еженедельно ведёт десятки сделок по одному направлению, быстрее принципала, который делает это раз в квартал, накапливает знание о том, какие банки быстрее и надёжнее проводят платежи в конкретную страну, какие формулировки в инвойсе снижают риск доначисления таможенной стоимости, какие категории товаров сейчас входят в перечень параллельного импорта. Эта экспертиза напрямую конвертируется в экономию — меньше повторных запросов документов, меньше блокировок платежей, меньше доначислений — но её сложно выразить в одной цифре: её экономический эффект проявляется как снижение частоты и стоимости ошибок, а не как отдельная статья расхода.
Стоимость риска: чего стоит не передавать риски агенту
Часть экономического эффекта агентской схемы — не экономия на прямых издержках, а перенос ожидаемой стоимости риска с принципала на агента или на распределённую между ними ответственность. Посчитать это точно для конкретной сделки нельзя без данных о вероятности каждого события, но можно оценить порядок величины по группам рисков, которые подробно разобраны в материале о рисках торгового агентирования:
- Валютный контроль. Штраф по статье 15.25 КоАП РФ за невозврат аванса или неполучение выручки в срок — от 5 до 30% не поступившей суммы для юридических лиц по валютным договорам; при крупном размере нарушения (свыше 9 млн рублей) наступает уголовная ответственность по статье 193 УК РФ. Опытный агент, регулярно ведущий валютный контроль по десяткам контрактов, статистически реже допускает нарушение сроков и формальностей, чем компания, которая делает это впервые и вручную.
- Таможенное декларирование. Недостоверное декларирование, включая занижение таможенной стоимости, наказывается по статье 16.2 КоАП РФ, а работа с таможенным представителем вне актуального реестра ФТС создаёт риск задержки груза и споров об ответственности за платежи. Стоимость простоя груза на складе временного хранения, повторной подачи декларации и юридического сопровождения спора — это реальные издержки, которые в среднем ниже у агента с отлаженным процессом проверки документов, чем у компании, столкнувшейся с этим впервые.
- Неплатёжеспособность или недобросовестность иностранного контрагента. Если агент принял на себя делькредере или проявил неосмотрительность при выборе поставщика, часть этого риска ложится на него; без такого условия риск полностью несёт принципал независимо от того, кто вёл переговоры, — поэтому экономический эффект здесь напрямую зависит от того, как составлен договор, а не от самого факта работы через агента.
Формально стоимость риска можно представить как произведение вероятности неблагоприятного события на размер потенциальных потерь, и агентская схема снижает эту величину не за счёт магии, а за счёт того, что специализированный агент статистически реже допускает ошибки в процессах, которые он выполняет многократно, и — в части случаев — прямо принимает на себя часть финансовой ответственности за результат. Обратная сторона: если агентский договор оформлен формально, без реального распределения рисков и полноценной отчётности, налоговые органы могут переквалифицировать его в куплю-продажу с доначислением НДС и налога на прибыль на всю стоимость товара, — а это уже не снижение стоимости риска, а его материализация в худшем возможном варианте. Экономический эффект агентской схемы существует только тогда, когда договор реально, а не формально распределяет риски, — это не бухгалтерская деталь, а условие, от которого зависит сам знак эффекта.
Стоимость времени: во что обходится задержка выхода на сделку
Пятый слой экономического эффекта — время. Чтобы самостоятельно начать вести внешнеторговую сделку, компании нужно нанять и обучить сотрудников, поставить контракт на учёт в банке, наладить канал платежа, разобраться в актуальном перечне параллельного импорта или требованиях сертификации по своей товарной категории — на это уходят недели и месяцы, в течение которых компания не зарабатывает на конкретной сделке или упускает выгодную конъюнктуру у поставщика. Работа через готового агента, у которого эта инфраструктура уже отлажена, позволяет начать сделку практически сразу — и стоимость этого выигрыша во времени зависит от конкретного бизнеса: для сезонного товара (одежда, товары к определённому празднику) задержка на один-два месяца может означать пропущенный сезон продаж целиком, а не просто отложенную прибыль. Этот компонент эффекта сложнее всего формализовать в одну цифру, но именно он часто становится решающим для компаний, впервые выходящих на новое направление или новую товарную категорию, — где нет времени выстраивать инфраструктуру с нуля до того, как окно возможности закроется.
Когда собственный штат объективно выгоднее агента
Экономический эффект торгового агентирования не универсален и не всегда положителен — постоянный и достаточно большой объём импорта рано или поздно делает содержание собственного штата дешевле переменного агентского вознаграждения. Ориентировочные сценарии, которые стоит использовать как отправную точку для собственного расчёта, а не как готовый ответ:
| Профиль импортёра | Типичная экономика | Где смещается баланс |
|---|---|---|
| Разовая или пробная партия, новое направление | Постоянные издержки штата отсутствуют, переменное вознаграждение агента — единственная разумная модель | Агентская схема выгоднее почти всегда |
| Несколько партий в год, сезонный или проектный спрос | Штат простаивает большую часть года, но должен получать оклад | Агентская схема выгоднее за счёт переменной структуры издержек |
| Регулярный ежемесячный объём, стабильная номенклатура | Штат загружен постоянно, объём операций окупает фонд оплаты труда | Баланс смещается к штату по мере роста объёма и регулярности |
| Крупный, диверсифицированный по странам и категориям импорт | Экономика штата приближается к экономике специализированной компании | Собственный отдел или гибридная модель (штат + агент по отдельным направлениям) часто выгоднее |
Точка, в которой содержание штата становится выгоднее агента, зависит от конкретных окладов в регионе, ставки агентского вознаграждения под товарную категорию и объёма сделок — и её стоит пересчитывать периодически, а не один раз на старте работы: рынок агентских услуг (в том числе ставки вознаграждения и доступность конкретных каналов расчётов) меняется быстрее, чем структура штатного расписания компании, что подробно показано в обзоре рынка торгового агентирования. На практике многие компании приходят не к бинарному выбору, а к гибридной модели: часть направлений (стабильный объём, освоенная страна и категория) переводится на собственный штат, а новые, разовые или высокорисковые направления по-прежнему ведутся через агента.
Что снижает экономический эффект агентской схемы
Экономический эффект — не гарантированная величина, и есть несколько факторов, которые его систематически снижают, если их не учесть заранее.
Включение вознаграждения в таможенную стоимость. По данным нескольких профильных таможенных и юридических обзоров, таможенные органы и суды всё активнее рассматривают агентское (в том числе платёжное) вознаграждение как часть цены сделки, если оно фактически связано с приобретением товара, — и включают его в таможенную стоимость, доначисляя пошлины и налоги сверх суммы «цена товара плюс комиссия». Если это не учтено в расчёте заранее, итоговая экономия может оказаться заметно ниже ожидаемой.
Формальное оформление договора. Если агентский договор оформлен формально — принципал финансирует закупку авансом, агент сам определяет цену перепродажи, отчётность отсутствует или носит формальный характер, — реальная экономика сделки перестаёт соответствовать агентской модели, и при проверке договор рискует быть переквалифицирован в куплю-продажу с доначислением налогов на полную стоимость товара, а не на вознаграждение. В этом случае ожидаемый экономический эффект не просто не реализуется — он превращается в дополнительные издержки, кратно превышающие сэкономленную сумму.
Недооценка объёма, при котором штат выгоднее. Компании, которые продолжают работать через агента при стабильно растущем объёме импорта, зачастую просто не пересчитывали точку безубыточности с момента, когда объём был вдвое-втрое меньше, — и переплачивают переменное вознаграждение там, где постоянные издержки штата уже окупились бы.
Санкционные и комплаенс-риски у отдельных каналов расчётов. Экономия на низкой комиссии платёжного агента может обернуться остановкой всей цепочки платежей, если выбранный канал расчётов попадёт под вторичные санкции или блокировку со стороны банка-корреспондента, — устойчивость канала расчётов стоит оценивать наравне с его стоимостью, а не отдельно от неё.
Как посчитать экономический эффект под свою задачу: последовательность шагов
Шаг 1. Определите полный перечень компетенций, которые нужно закрыть для самостоятельного ведения сделки: переговоры и закупка, валютный контроль, таможенное декларирование, при необходимости — сертификация и юридическое сопровождение.
Шаг 2. Оцените стоимость закрытия каждой компетенции штатным сотрудником — оклад по региону плюс обязательные страховые взносы (30% в пределах предельной базы, 15,1% сверх неё), плюс рабочее место, программное обеспечение и обучение.
Шаг 3. Сопоставьте эту сумму как постоянную годовую издержку с суммой ожидаемого агентского вознаграждения за тот же объём сделок за год — как переменную издержку, привязанную к фактическому объёму.
Шаг 4. Добавьте к каждому варианту налоговый эффект — вычитаемость расхода по налогу на прибыль (25%) и право на вычет НДС (22%) там, где оно применимо.
Шаг 5. Оцените стоимость риска по каждой группе (валютный, таможенный, контрагентский) для своей категории товара и направления — и то, как она распределяется между сторонами в каждом варианте.
Шаг 6. Учтите стоимость времени — во сколько обойдётся задержка выхода на сделку, если инфраструктуру придётся строить с нуля, применительно к сезонности или конкурентной ситуации в конкретной товарной категории.
Шаг 7. Пересчитывайте результат не реже раза в год или при существенном изменении объёма — точка, в которой штат становится выгоднее агента, сдвигается вместе с ростом бизнеса и изменением рыночных ставок.
Часто задаваемые вопросы
Всегда ли работа через агента экономически выгоднее, чем прямой контракт или свой штат? Нет. Для разовых, нерегулярных или новых направлений агентская схема почти всегда выгоднее за счёт переменной структуры издержек и готовой экспертизы. При стабильно большом и регулярном объёме импорта постоянные издержки собственного штата рано или поздно окупаются, и экономический эффект смещается в его пользу — точку баланса нужно считать под конкретные объёмы и региональные оклады, а не полагаться на общее правило.
Как агентское вознаграждение влияет на налоговую нагрузку компании по сравнению с зарплатой сотрудников? Оба варианта уменьшают базу по налогу на прибыль (25% с 2025 года), но агентское вознаграждение, в отличие от зарплаты, облагается НДС и при наличии у принципала права на вычет не создаёт дополнительной налоговой нагрузки, тогда как фонд оплаты труда не даёт права на вычет НДС, но требует обязательных страховых взносов сверх оклада (единый тариф 30% в пределах предельной базы 2 979 000 рублей на 2026 год, 15,1% сверх неё).
Можно ли точно посчитать экономический эффект заранее или он всегда приблизительный? Прямые издержки (вознаграждение против фонда оплаты труда и взносов) считаются достаточно точно. Стоимость риска и стоимость времени поддаются только оценке — по вероятности неблагоприятных событий и цене задержки для конкретного бизнеса, — поэтому итоговый экономический эффект всегда содержит оценочную часть и должен пересчитываться под конкретную сделку, а не переноситься из общего расчёта.
Почему экономия от агентской схемы может оказаться меньше ожидаемой даже при разумной комиссии? Чаще всего из-за двух факторов: включения агентского вознаграждения в таможенную стоимость товара (что увеличивает итоговые таможенные платежи) и формального оформления договора, из-за которого схему при проверке переквалифицируют в куплю-продажу с доначислением налогов на полную стоимость товара. Оба риска подробно разобраны в материале о рисках торгового агентирования.
С какого объёма имеет смысл считать переход от агента к собственному штату ВЭД? Универсального порога нет: ориентир — момент, когда годовая сумма агентских вознаграждений за фактический объём сделок начинает устойчиво превышать полную стоимость содержания штата (оклады плюс страховые взносы плюс инфраструктура) для тех же компетенций. На практике для этого нужен не разовый, а регулярный и предсказуемый объём поставок — при сезонном или проектном спросе переменная структура издержек агента, как правило, остаётся выгоднее даже при формально более высокой годовой сумме вознаграждения.
Просчитайте экономический эффект торгового агентирования вместе с EASTEX
Экономический эффект агентской схемы — не абстрактная выгода, а конкретная цифра, которая зависит от объёма ваших поставок, товарной категории, страны отправления и того, какая инфраструктура ВЭД уже есть у вашей компании. Мы в EASTEX помогаем не только провести саму сделку — от переговоров с поставщиком до передачи растаможенного груза на склад, — но и заранее сопоставить стоимость работы через агента с альтернативами под вашу конкретную задачу, чтобы решение опиралось на цифры, а не на общее ощущение выгоды.
Оставьте заявку — рассчитаем экономический эффект агентской схемы для вашего объёма импорта и товарной категории и предложим конфигурацию, которая даёт максимальную выгоду именно в вашей ситуации.